Post

Dal giugno 2021 le banche erogheranno più Cessioni del Quinto, vediamo perchè
Immagine
Dal 28 giugno 2021 l’assorbimento di capitale associato alla cessione del quinto scenderà dal 75% al 35%. Per le banche significa maggiore possibilità di liberare capitale, conseguentemente il mercato della Cqs subirà una forte accelerazione. Il 7 giugno 2019 è stato pubblicato il Regolamento (Ue) 2019/876 (cd. Crr II), che modifica il Regolamento (Ue) n. 575/2013 relativo ai requisiti prudenziali per gli enti creditizi e le imprese di investimento (Crr). A partire dal 28 giugno 2021, la ponderazione dei prestiti garantiti da una quota di stipendi e pensioni, “cessione del quinto” e quindi l’assorbimento di capitale associato a questa tipologia di finanziamenti si abbasserà dal 75% al 35% Tel significativa riduzione spingerà questa forma di finanziamento e va in controtendenza alla normativa che negli ultimi anni ha incrementato il capitale "assorbito" per banche e intermediari finanziari a fronte dei prestiti concessi e liberare capitale significa aumentare i prestiti. ...
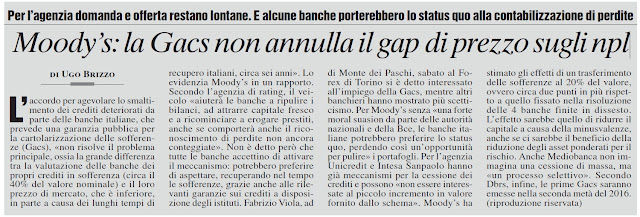
Moody’s: la Gacs non annulla il gap di prezzo sugli npl - Moody's: in Italy the Gacs does not cancels the price gap on npl

Immagine
Moody’s: la Gacs non annulla il gap di prezzo sugli npl accordo per agevolare lo smaltimento dei crediti deteriorati da parte delle banche italiane, che prevede una garanzia pubblica per la cartolarizzazione delle sofferenze (Gacs), «non risolve il problema principale, ossia la grande differenza tra la valutazione delle banche dei propri crediti in sofferenza (circa il 40% del valore nominale) e il loro prezzo di mercato, che è inferiore, in parte a causa dei lunghi tempi di recupero italiani, circa sei anni». Lo evidenzia Moody’s in un rapporto. Secondo l’agenzia di rating, il veicolo «aiuterà le banche a ripulire i bilanci, ad attrarre capitale fresco e a ricominciare a erogare prestiti, anche se comporterà anche il riconoscimento di perdite non ancora conteggiate». Non è detto però che tutte le banche accettino di attivare il meccanismo: potrebbero preferire di aspettare, recuperando nel tempo le sofferenze, grazie anche alle rilevanti garanzie sui crediti a disposizione degli is...

Mercato NPL sofferenze ai massimi storici ma transazioni ferme ecco perchè ?

Immagine
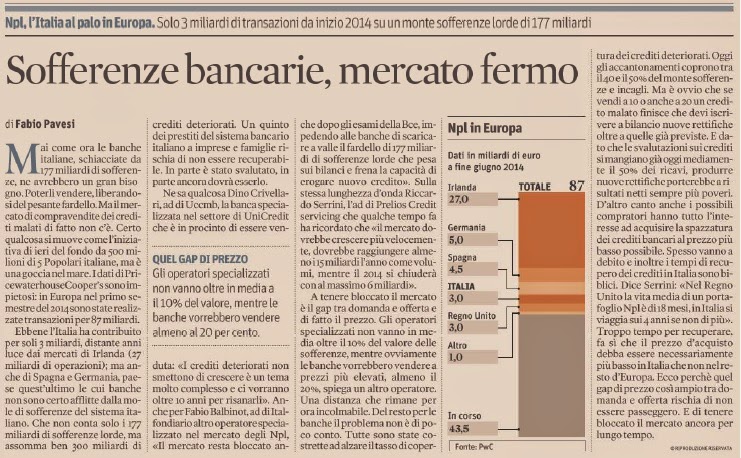
Solo 3 mld di transazioni da inizio 2014 nonostante il monte sofferenze bancarie viaggi verso i 180 mld. Il motivo? Il prezzo ovviamente. Gli acquirenti in media non vanno oltre il 10% mentre le banche vorrebbero vendere al 205 (anche se questa è la media del pollo perchè cosa diversa sono sofferenze secured e unsecured). Ecco l'articolo di oggi che il sole e PWc dedicano all'argomento.

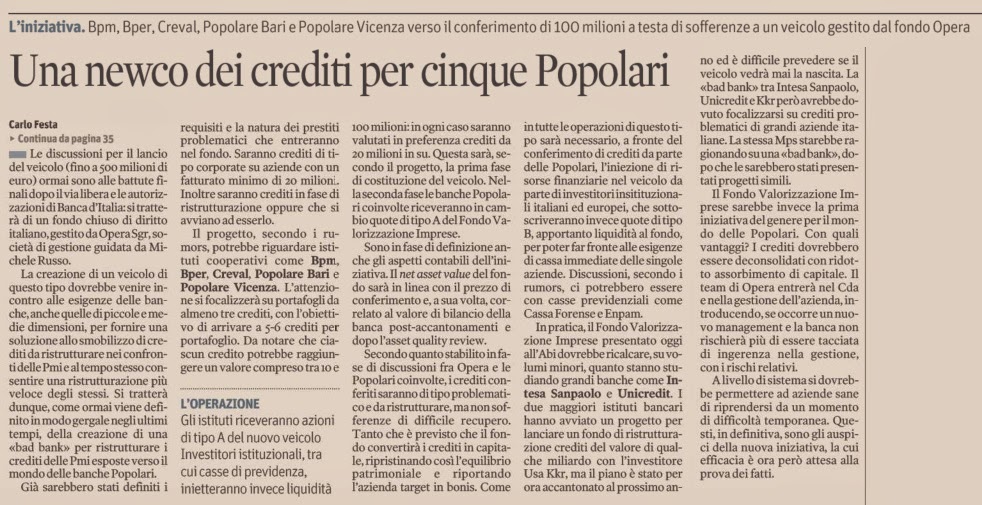
Al via la newco per le sofferenze corporate di BPM, Bper, Creval, Popolare Bari e Popolare Vicenza. La gestione Opera SGR

Immagine

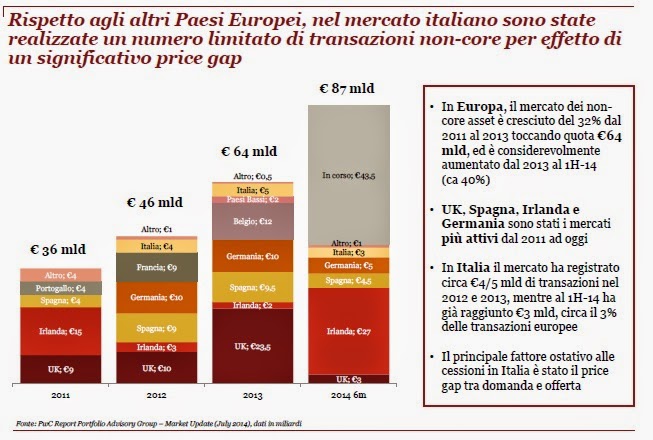
Le operazioni sul mercato europeo NPL nei primi mesi del 2014 cresce del 40% ma l'Italia è ancora indietro

Immagine
Il mercato dei portafogli NPL in questi ultimi mesi è cresciuto in modo accentuato, solo nei primi mesi del 2014 siamo a +40% rispetto al 2013. Il mercato più attivo è quello irlandese, UK, Spagna e Germania. L'Italia ha un potenziale enorme però al momento si fanno poche transazioni per la distanza di prezzo tra offerta e domanda. E' necessario procedere ad una ulteriore svalutazione dei portafogli per consentirne finalmente la cessione e la gestione da parte di servicer professionali in grado di ottimizzarne la fase di collection. Per le Banche italiane sarebbe opportuno effettuare due diligence sui propri portafogli crediti per determinarne i corretti valori e per organizzare al meglio informazioni/documentazione prima di presentarsi sul mercato. Euro Credit Risk (ECR) provides loan analysis and risk mitigation services to clients owning or seeking to invest in performing or distressed loan portfolios and new credit and loan origination - Info +39 3387874305

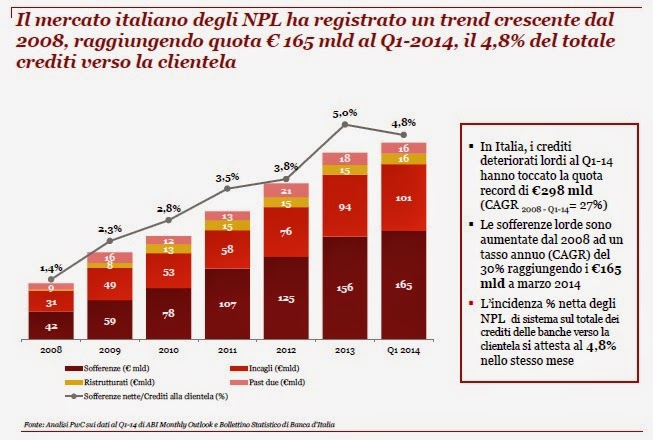
Impaired loans in Italy touched € 298 billion in Q1-2014 - Gross NPLs: 165 billion (are the highest figures ever reached)

Immagine
In Italia, i crediti deteriorati lordi al Q1-14 hanno toccato la quota record di €298 mld. Le sofferenze lorde sono aumentate dal 2008 ad un tasso annuo (CAGR) del 30% raggiungendo i €165 mld a marzo 2014. L’incidenza % netta degli NPL di sistema sul totale dei crediti delle banche verso la clientela si attesta al 4,8%.  The amount of gross impaired loans in Italy touched € 298 billion in Q1-2014 Gross NPLs increased since 2008 at an annual rate of 30% to reach € 165 billion in March 2014. The incidence of NPL on total bank credits are 4.8%.

La bufala (per ora) dei Mutui con fondi Cassa Depositi e Prestiti

Immagine
Come saprete Cassa depositi e prestiti ha reso operativo dal primo gennaio 2014 il Plafond Casa, con una dotazione di 2 miliardi di euro e destinato a sostenere l’accesso al credito delle persone fisiche nel settore residenziale. Lo strumento, nato sicuramente con le migliori intenzioni, per come è stato strutturato e per l’applicazione che ne stanno facendo le banche si sta rivelando una vera e propria bufala per i clienti finali. Tale valutazione è determinata da diversi fattori: -             innanzitutto dalla complessità delle procedure operative previste dalla Convenzione che spinge gli istituti a dirottare i clienti sui prodotti ordinari meglio conosciuti dalle filiali e con minor problematiche (es. Banca Sella e Cassa di Risparmio di Ravenna dirottano le richieste sulle filiali); -             dalla scarsa adesione da parte dei sistema bancario alla convenz...

Le Cartolarizzazioni sono la soluzione? Si secondo Draghi

Immagine
Draghi ha recentemente insistito molto sulla possibilità di rilanciare il mercato delle cartolarizzazioni (Abs), soprattutto a quelle legate a prestiti alle piccole e medie imprese. Ciò richiederebbe tuttavia un cambiamento dei requisiti patrimoniali che la momento rendono queste operazioni non convenienti alle Banche. Draghi ha annunciato un'iniziativa imminente con la Banca d'Inghilterra dato che i tassi di insolvenza sulle cartolarizzazioni europee (1,1% a partire da metà 2007 contro il 15% negli Stati Uniti) giustificherebbe una riduzione dei requisiti. Le insolvenze (al 5,5%) sono però più alte per gli Abs supportati da prestiti alla PMI. La rinascita delle cartolarizzazioni, accusate di essere uno degli strumenti che hanno aggravato la crisi finanziaria globale, potrebbe mitigare la stretta creditizia tuttora in corso. Anche a febbraio infatti il credito alle imprese si è contratto del 3%. Gli Abs complessivamente in circolazione sono 716 miliardi di euro...

The italian NPL servicing market

Immagine

I prestiti sono under 30, questa la fotografia del mercato

Immagine
Secondo un'analisi congiunta di facile.it e prestiti.it, quasi il 16% delle domande proviene dagli under 30. Per questa categoria la finalità più gettonata quella per acquisto auto (usata perche siamo sempre in periodo di crisi). Le regioni che si spartiscono la torta più grossa dei finanziamenti under 30 sono Lombardia, Veneto e Trentino (18% ciascuna). Di seguito le  tabelle:

Banche Dati: Prevenirle è meglio - Centrale Rischi, Crif, CTC, Experian - istruzioni per l'uso e per evitare trappole

Immagine
Eccoci alle Banche Dati o in termine tecnico Sistemi di Informazioni Creditizie (SIC). Si entra nel territorio dell'oscuro perchè qui il disallineamento informativo tra cliente e istituti di credito è palese. Le Banche accedono quasi in tempo reale a queste informazioni che spesso il cliente non conosce e queste informazioni sono spesso determinanti nell'ottenere o meno accesso al credito (in buona sostanza vedersi erogare il finanziamento). Vediamo cosa sono, quali sono, come funzionano, le norme di legge che le regolano e quali strumenti ha il cliente per tenerle sotto controllo ed eventualmente "migliorarle". Cosa sono le banche dati o SIC? Sono contenitori di informazioni riguardanti la storia creditizia delle persone (fisiche o giuridiche) che alcuni Soggetti (pubblici o privati) raccolgono in modo scientifico mettendole a disposizione, a pagamento, di altri soggetti intressati a conoscerle (banche, finanziarie, ecc). I soggetti che in Italia svolgono quest...

Mutui: manuale di sopravvivenza

Immagine
Il mutuo è sicuramente una delle situazioni in cui occorre prestare maggiore attenzione, le somme concesse a prestito sono spesso elevate e quindi elevat e sono le somme che dovranno essere pagate per interessi per un periodo di tempo anche molto lungo fino a 25/30 anni. Per mutuo qui intendiamo per comodità (anche si tratta di una semplificazione) tutti quei finanziamenti che prevedono come garanzia principale l'ipoteca su un immobile.  Il mutuo generalmente viene fatto proprio per acquistare l'immobile, in questo caso si può trattare di mutuo per acquisto prima/seconda casa. Ma un mutuo ipotecario può essere fatto (o acceso in lunguaggio tecnico) anche solo per ottenere del denaro, quindi per liquidità oppure per consolidare una serie di prestiti (consolidare=estinguerli raggruppandoli in una unica operazione quindi con una sola rata da pagare). La procedura per ottenere un mutuo comporta diverse fasi, i clienti avanzeranno una richiesta di mutuo formale (che sarà se...

Prestiti: Manuale di sopravvivenza

Immagine
HOME PAGE - Della serie: tutto quello che avreste dovuto sapere, ma che tutti si sono guardati bene dal dirvi, prima di sottoscrivere un contratto di finanziamento (mutuo, prestito o cessione del quinto che sia). A volte capita nel corso della propria vita di avere la necessità di accendere un finanziamento per acquistare la casa o per ristrutturarla, per sostituire l'auto, per finanziare gli studi dei propri figli, per avviare un'impresa.  In periodi come quelli attuali di cosiddetta " stretta creditizia " le Banche hanno poca liquidità e la concedono con il contagocce, a costi elevati, facendo un'elevata selezione tra coloro che richiedono i finanziamenti. Il percorso è spesso difficile, lastricato di ostacoli e trabbocchetti. Spesso chi si presenta come amico, il banchiere, il mediatore immobiliare o creditizio, sono soggetti interessati e non sempre cercando di fare il nostro interesse. Questo blog nasce dalla mia esperienza lavorativa e ho capito che ...